Tahun lalu, berinvestasi di Indeks Harga Saham Gabungan (IHSG) terasa begitu mudah. Saham dari segala lapis, sektor, dan kondisi fundamental terburuk sekalipun terus menghijau dan naik tanpa alasan. Siapapun merasakan untung dari reli indeks selama tahun 2025. Sebagian investor ritel bergurau, bahkan monyet pun bisa cuan dalam pasar seperti ini.
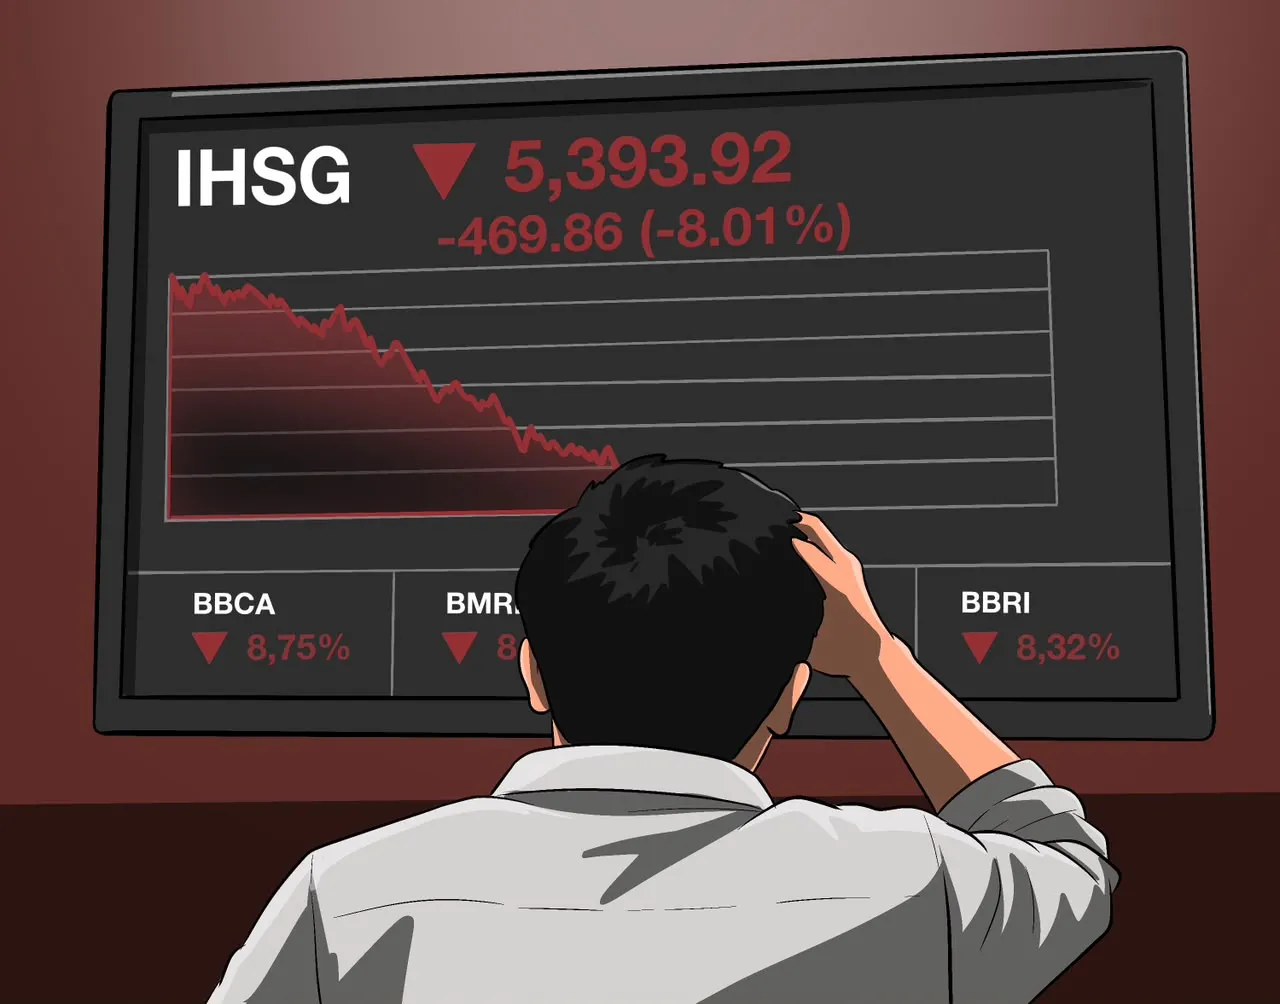
Situasi berbalik 180 derajat pada 2026. Hampir setahun ini, sejak awal 2026, bursa bak pasar yang semakin ditinggalkan pembelinya. Transaksi harian terus menyusut, dari rata-rata transaksi harian Rp 18 triliun pada 2025, tinggal Rp 14,5 – Rp 15 triliun pada 2026. Indeks juga terus merosot, selama year to date 2026, indeks sudah rontok 42,88% dengan posisi penutupan di level 4.996,609 per 19 Oktober 2026 dari pembukaan awal tahun 2026 di kisaran 8.748,13.
IHSG memang sempat mencapai all time high (ATH) pada 20 Januari 2026 di level 9.174,47, namun level itu tidak bertahan lama setelah IHSG diguncang sejumlah pengumuman Morgan Stanley Capital Index (MSCI), salah satu penyedia indeks global yang jadi referensi manajer investasi dunia.
Badai pertama datang pada 28 Januari 2026, dipicu oleh krisis transparansi dan kebijakan pembekuan (interim freeze) dari MSCI terkait aturan free float dan keterbukaan kepemilikan saham di pasar modal Indonesia. Penangguhan ini membuat bobot Foreign Inclusion Factor (FIF) bagi saham Indonesia tak berubah, tidak ada saham Indonesia yang masuk ke MSCI Investable Market Indexes (IMI), dan tidak ada perubahan ukuran saham Indonesia dari Small Cap ke Standard.
Pada hari itu, IHSG anjlok sekitar 7,34% hingga 7,80% (dari rekor tertinggi sebelumnya di kisaran 9.100-an turun ke level 8.321, memaksa otoritas Bursa Efek Indonesia (BEI) memberlakukan trading halt atau penghentian sementara perdagangan.
Belum pulih dari kebijakan pembekuan MSCI, IHSG kembali dihantam krisis pada Juni 2026. Musababnya, Market Classification Review Juni 2026 yang juga dirilis MSCI. Dari review tersebut, MSCI menyatakan pelaku pasar menyampaikan kekhawatiran signifikan terhadap investability pasar saham Indonesia yang mencakup ketidaktransparan struktur kepemilikan saham yang terus berlanjut, dugaan perilaku perdagangan yang terkoordinasi, belum terlihatnya kemajuan yang memadai di seluruh pasar, dan belum adanya bukti penegakan aturan yang efektif dan bermakna.
Palu godam terakhir memukul IHSG pada 15 Oktober 2026 setelah MSCI membuka konsultasi atas reklasifikasi bursa Indonesia dari Emerging Market (EM) ke Standalone Market. Klasifikasi tersendiri yang terpisah dari strata bursa MSCI. Para penghuninya antara lain Argentina, Lebanon, Pakistan, Zimbabwe, dan Nigeria. Beberapa jam setelah diumumkan, IHSG mengalami trading halt pada pembukaan dengan penurunan mencapai 11,57% saat penutupan bursa di level 5.185,105. Setidaknya Rp 1.000 triliun uang investor menguap.
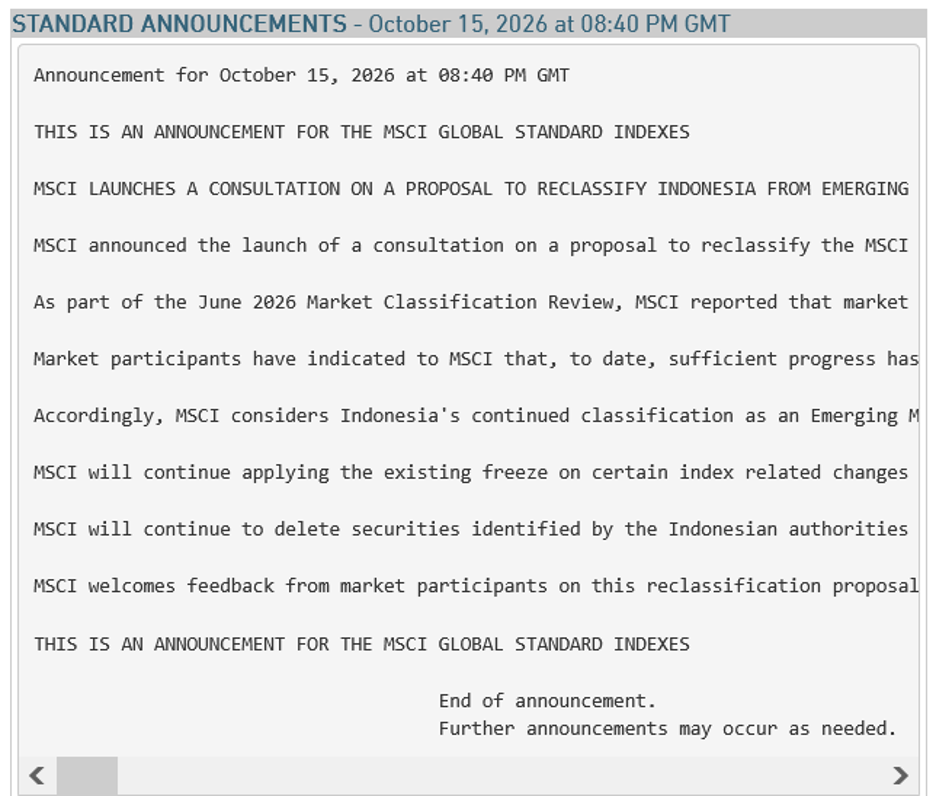
Gambar 1. Pengumuman MSCI
IHSG terus dalam tren penurunan dan belum pernah lagi mencapai titik tertingginya. Pemulihan berjalan dalam bentuk kurva L, tanpa ada tanda-tanda market akan kembali ke titik tertingginya. Penurunan sepanjang tahun ini bahkan lebih buruk dari krisis Covid-19 (penurunan 25-30%) dan menjadi yang terparah sejak krisis ekonomi 1998.
Investor Ritel Mode Bertahan
Krisis ini menjadi pukulan berat bagi investor ritel yang berharap peruntungan di bursa. Di tengah euforia ledakan jumlah investor perorangan domestik, situasi pasar yang babak belur turut menyeret portofolio mereka.
Jumlah investor ritel dalam negeri sedang tumbuh eksponensial, sebanyak 21,3 juta SID (Single Investor Identification) atau KTP investor pada pertengahan 2026. Naik signifikan dari kurang lebih 400 ribu SID pada 2015, saat gerakan Yuk Nabung Saham mulai digaungkan BEI. Tujuan utama dari gerakan ini adalah mengubah pola pikir masyarakat Indonesia dari sekadar saving society (masyarakat yang gemar menabung uang biasa) menjadi investing society (masyarakat yang sadar investasi).
Pertumbuhan ini mengubah struktur pasar. Pada 2015, kepemilikan saham oleh investor ritel domestik hanya sekitar 6,5%. Lalu pada 2025-2026, investor ritel domestik sudah menguasai 18,2% dari seluruh saham di BEI saat investor asing hanya menggenggam 43,6% saham yang menjadi level terendah dalam 10 tahun terakhir. Jika digabungkan dengan investor institusi domestik, porsi asing sudah jauh menurun.
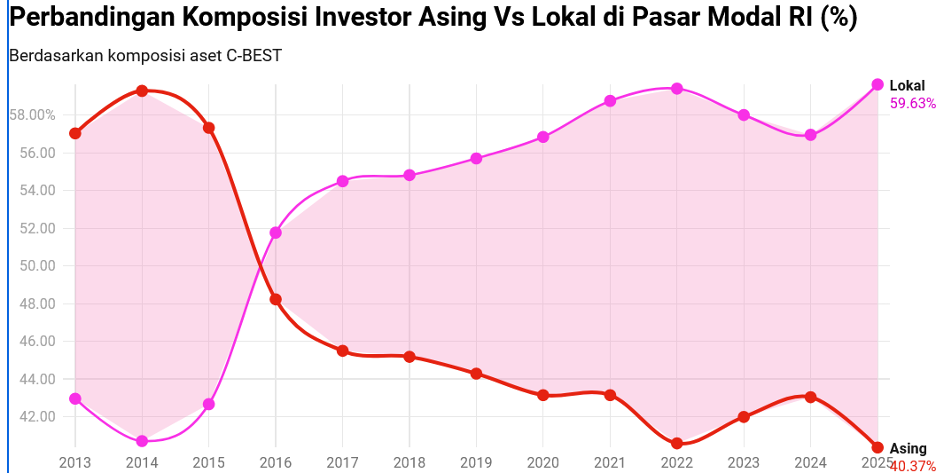
Grafik 1. Pertumbuhan investor BEI. Sumber: cnbcindonesia.com
Secara nilai, kontribusinya juga terus meningkat. Ritel domestik menyumbang sekitar 44% hingga 52% dari total nilai transaksi harian di BEI pada tahun 2025-2026. Menjadikan mereka sebagai tulang punggung transaksi.
Pertumbuhan investor ritel juga terdongkrak cerita sukses para influencer saham yang menjamur setelah krisis Covid-19. Salah satunya adalah Andry Hakim yang sukses mengubah porto ratusan juta rupiah menjadi puluhan miliar dengan menunggangi narasi bank digital. Setelah itu, pria yang akrab dipanggil AH ini sukses di saham CBRE, emiten yang diakusisi Happy Hapsoro.
Influencer lain yang muncul ke permukaan adalah Belvin Tannadi dengan grupnya. Biasa mengolah saham berkapitalisasi pasar kecil untuk dijadikan exit liquidity Belvin dan timnya. Terakhir, nama beken yang sudah jarang muncul adalah Yusuf Mansyur. Pria yang mengaku ustad ini mengajak para jamaahnya untuk membeli saham tertentu dengan dalih gerakan gotong royong.
Berbekal cerita sukses influencer dan niatan ingin cepat kaya, banyak investor ritel terutama yang baru terjun ke bursa membeli saham tanpa memedulikan fundamental perusahaan. Era setelah Covid-19 memang diwarnai beragam narasi di bursa saham. Mulai dari bank digital, narasi merger, narasi konglomerasi, dan narasi corporate action. Memang, masih ada investor yang cukup waras dengan mengandalkan fundamental seperti ajaran dasar investasi, namun kalah hype dengan aliran naratif.
Dua narasi terakhirlah yang membawa bursa ke situasi saat ini. Saat itu, banyak saham antah berantah yang diakuisisi untuk backdoor listing seperti CBRE, FORU, SINI, MGLV, dan lain-lain. Saham itu memiliki karakter yang sama dengan fundamental buruk (utang besar, pendapatan rendah) dijual di rentang harga puluhan rupiah, dan pemegang saham yang sedikit (biasanya di bawah 1.000).
Saat isu muncul, saham itu akan terbang hingga ribuan persen meski kondisi fundamentalnya masih buruk. Investor yang membeli berjudi dengan kesuksesan narasi di masa mendatang.
Cerita serupa juga terjadi saat narasi konglomerasi muncul pada 2025 seperti Grup Prajogo Pangestu (TPIA, BREN, CUAN, BRPT, PTRO, CDIA), Bakrie dan Salim (DEWA, BUMI, ENRG), Happy Hapsoro (SINI, FORU, CBRE, RAJA), dan Sinarmas (DSSA). Banyak aksi korporasi dan perdagangan terkoordinasi yang dilakukan untuk meningkatkan valuasi saham mereka agar bisa masuk ke indeks MSCI.
Bagi konglomerasi, masuknya saham mereka ke indeks MSCI berarti akses modal yang lebih besar dari investor global. Saham menjadi lebih bernilai dan mendapat kucuran dana dengan bunga lebih rendah dan nominal yang lebih besar untuk dijaminkan karena sudah masuk indeks MSCI global.
Para investor domestik yang membeli saham-saham ini dengan alasan narasi dan cerita sukses masa depan juga bungah. Pada fase awal, keberuntungan masih memayungi para investor, setidaknya hingga awal 2026. Tinggal cari saham dengan narasi aksi korporasi atau konglomerasi tertentu, beli di harga berapapun karena yakin akan diangkat para pemilik untuk dijual ke indeks global.
Masalahnya, keberuntungan juga ada batasnya. Saat MSCI memberlakukan interim freeze untuk saham asal Indonesia karena masalah riil free float dan keterbukaan kepemilikan saham, fondasi yang rapuh itu runtuh. Harga saham-saham bertema narasi dan konglomerasi rontok seketika. BREN misalnya, jagoan milik Prajogo Pangestu ini terjun dari harga 11 ribuan hingga 1.900-an tanpa pernah mendekati valuasi tertingginya.
Kerugian tidak hanya dialami owner saham, tapi juga para investor yang menggantungkan kekayaan di saham bertema konglomerasi. Saat saham turun, barulah dicari alasan fundamental untuk membenarkan pembelian di masa lampau. Akibatnya, banyak investor ritel mengalami loss besar.
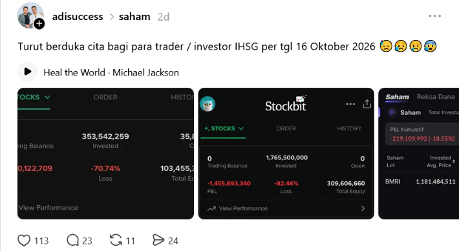
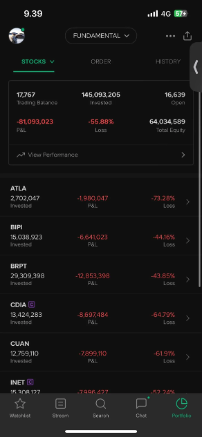
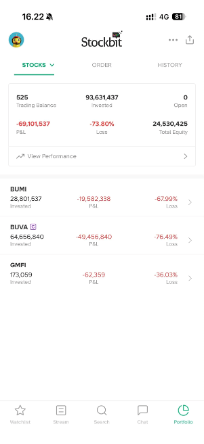
Gambar 2. Screenshot kerugian investor di forum Stockbit. Sumber: Threads @adisuccess
Buruknya lagi, saham bertema narasi ini memiliki situasi fundamental yang buruk dengan price earning ratio (PER) dan nilai buku (PBV) berkali lipat. Padahal idealnya, PER ada di kisaran 6-7 kali tergantung sektor dan 1-2 kali nilai buku. Sehingga saat krisis MSCI menerpa, saham ini turun tanpa bantalan karena meski harganya sudah turun signifikan, secara fundamental masih terhitung mahal.
CUAN misalnya, saham yang digadang masuk indeks MSCI per 20 Oktober 2026 memiliki PER 79,66x dan PBV 4,86x meski harganya sudah turun 79,32% selama 2026 dari harga tertingginya di 1.858 pada Januari 2026. Saham ini, masih belum menarik bagi investor fundamentalis, sementara bagi investor yang sebelumnya beli di harga tinggi sulit untuk memulihkan loss karena kinerjanya belum mampu memenuhi ekspektasi awal.
Kejatuhan saham-saham naratif itulah yang memberi kerugian terbesar bagi bursa dan investor. Pasalnya MSCI selaku penyedia indeks mengaku kesulitan melacak penerima manfaat akhir dan mengukur free float saham yang sebenarnya. Sederhananya, MSCI merasa dikerjai BEI dan konglomerasi karena struktur pasar yang kurang transparan.
Kesalahan Terbesar ada di Pundak Otoritas
Alarm pasar modal berbunyi sejak MSCI mengeluarkan review untuk Indonesia pada November 2025. Saat itu, MSCI membuka konsultasi free float saham Indonesia karena kesulitan menentukan akurasi data saham Indonesia seperti keterbukaan pemegang saham di bawah 5%, konsentrasi kepemilikan, dugaan perdagangan terkoordinasi (aksi goreng saham), dan kebutuhan informasi yang lebih granular.
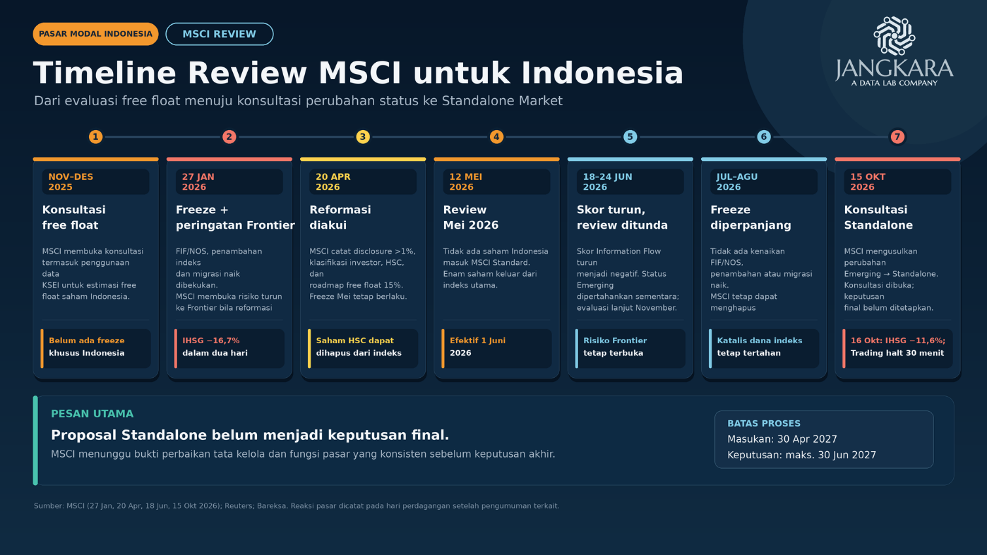
Gambar 3. Kronologi review MSCI di IHSG
Konsultasi ini gagal dimanfaatkan BEI untuk memberikan data yang dibutuhkan MSCI selaku penyedia indeks. Rumor yang beredar, otoritas bursa justru mengirim lembaran Excel berisi formulasi perhitungan saham. Akibatnya, MSCI meradang dan mengumumkan interim freeze pada saham Indonesia hingga terjadi krisis pertama pada Januari 2026 dan menyebabkan sejumlah petinggi BEI dan OJK mundur.
Goncangan ini membuat BEI dan OJK berbenah. Reformasi pengungkapan pemegang saham di atas 1%, klasifikasi investor yang lebih rinci, kerangka High Shareholding Concentration (HSC), dan peta jalan minimum free float 15% diakui MSCI sebagai langkah positif meski mempertahankan status freeze untuk Mei 2026.
Saat MSCI mengumumkan konsultasi atas reklasifikasi ke Standalone Market, keluhan mereka tetap sama. MSCI menyatakan kekhawatiran atas transparansi kepemilikan, dugaan perdagangan terkoordinasi, dan belum terlihatnya penegakan yang memadai. Dua poin awal sudah direspon dengan reformasi keterbukaan informasi dan peraturan pendukung. Sayangnya, belum ada penindakan hukum yang memuaskan MSCI.
Berkaca dari peristiwa Januari dan Oktober 2026, BEI dan OJK tampak gagap dalam menjalankan tuntutan MSCI. Tidak ada penegakan hukum serius bagi pejabat yang terlibat dan mereka yang menikmati keuntungan dari masalah yang disampaikan MSCI. Beberapa pejabat BEI yang mundur pada Januari 2026 masih aman dari pidana. Padahal, di era kepemimpinan mereka akrobat saham-saham naratif ini terjadi.
Denda uang bagi DSSA, BREN, dan CUAN hanya bersifat administratif. Tidak ada aksi lanjutan untuk memeriksa pejabat bursa dan perwakilan perusahaan untuk memberi efek jera pada kejadian serupa. Memang, intensitas penyelidikan pidana goreng saham memang masif belakangan ini setelah MSCI memperingatkan BEI lebih keras. Dampaknya gorengan atau coordinated trading di saham berkapitalisasi besar mulai berkurang dan influencer saham yang ramai dipuja pada 2023-2025 sudah banyak menghilang.
Satu lagi peristiwa di IHSG yang menjadi pekerjaan rumah adalah akuisisi BYAN oleh Syamsudin Arsyad atau Hj. Isam senilai Rp 2.588 per lembar saham, jauh di bawah harga pasar saat itu di angka Rp 12 ribuan. Oleh pelaku pasar, akuisisi itu dianggap hostile takeover atau pengambilalihan secara paksa yang menimbulkan krisis kepercayaan terkait transparansi dan governance.
Respons Beragam di Media
Sejak pertama diumumkan pada 16 Oktober 2026 waktu Indonesia, narasi penurunan status pasar mendominasi lanskap pemberitaan selama 16-20 Oktober 2026. Alat monitoring media massa Newstensity merekam 7.041 berita yang memuat kata MSCI sepanjang periode itu.
Berita yang dominan adalah pengumuman MSCI itu sendiri dengan 1.178 berita yang mayoritas berisi sentimen negatif. Diikuti situasi IHSG pasca-pengumuman dengan penurunan hingga 10% dan situasi trading halt sesaat setelah pasar dibuka. Selain itu, pelemahan rupiah yang dikaitkan dengan tekanan jual asing. Ini menunjukkan dampak langsung pengumuman MSCI terhadap pasar modal dan perekonomian.
Pemerintah tidak tinggal diam, tercatat respons OJK dan BEI cukup masif masing-masing dengan 450 dan 169 berita. OJK disebut menghormati review MSCI dan terus memperkuat reformasi pasar modal Indonesia agar memenuhi appetite investor global. Sebaliknya, respons BEI lebih direktif dengan meminta klarifikasi langsung ke MSCI terkait risiko penurunan status pasar ke Standalone Market. Di luar itu, terdapat respons dari Menko Perekonomian yang mempertanyakan tidak dibahasnya penurunan status pasar dalam pertemuan dengan MSCI di Bangkok.
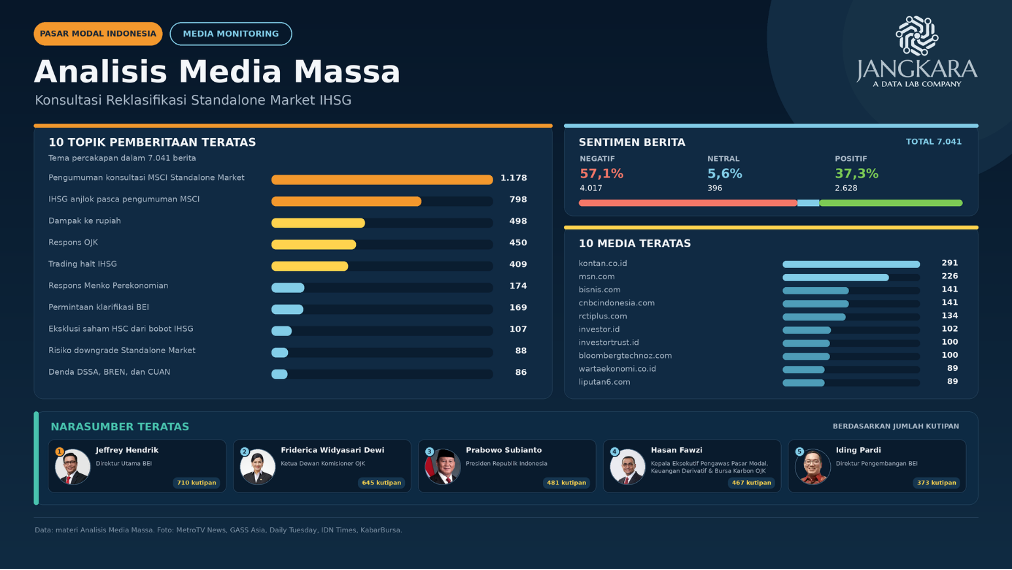
Gambar 4. Analisis media massa
Setelah review MSCI turun, BEI merespons cepat dengan melakukan penindakan hukum atau enforcement – aksi yang sudah dinantikan MSCI sejak interim freeze Januari 2026 – kepada DSSA, BREN, dan CUAN yang diduga melakukan coordinated trading dan menyembunyikan riil free float saham. BEI juga memberlakukan eksklusi kepada 80 Highly Shares Concentrated (HSC) dari perhitungan bobot IHSG agar indeks lebih transparan. Kedua narasi ini berhasil membangun sentiment positif untuk membangun optimisme.
Respons pemerintah berkontribusi membangun 2.628 publikasi positif atau mewakili 37,3% eksposur. Namun, angka itu belum cukup membendung dominasi pemberitaan negatif. Tercatat 57,1% berita bernada negatif yang berasal dari pengumuman MSCI, penurunan tajam IHSG hingga trading halt, risiko yang muncul jika Indonesia benar-benar turun ke Standalone Market, dan kritikan publik atas lambatnya respon otoritas jika ditarik mundur ke November 2025.
Media-media ekonomi dan bisnis mendominasi eksposur. Media kontan.co.id dominan dengan 291 berita, diikuti media agregator msn.com dengan 226 berita. Selanjutnya, daftar media teratas praktis didominasi media ekonomi lain seperti bisnis.com, investor.id, investortrust.id, dan bloombergtechnoz.com.
Dari media sosial, percakapan tidak kalah ramai. Alat monitoring media sosial Socindex menemukan 33.043 data di media sosial yang menyebut kata kunci MSCI sepanjang 16-20 Oktober 2026. Tiktok dan Instagram menjadi penyumbang terbesar dengan 10.463 dan 10.091 data, keduanya berkontribusi hingga 62% dari seluruh kanal tercatat. Diikuti Threads dengan 5.636 data, Youtube dengan 3.619 data, Facebook dengan 2.164 data, dan X dengan 1.068 data.
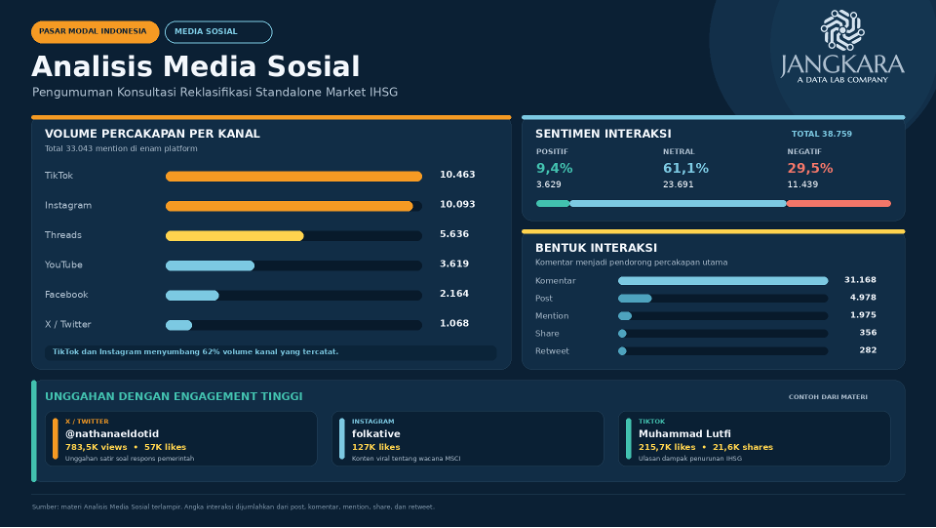
Gambar 5. Analisis media sosial
Sentimen netral mendominasi percakapan media sosial dengan 61,1%, diikuti sentimen negatif dengan 29,5%, dan sentimen positif sebanyak 9,4%. Tingginya sentimen netral didorong percakapan yang mixed, mengutuk MSCI sekaligus otoritas bursa yang dianggap tidak transparan dan berbenah sejak review MSCI November 2026.
Dari sebaran interaksi, ditemukan 4.978 unggahan yang menghasulkan 31.168 komentar di media sosial selama 16-20 Oktober 2026. Adapun konten dengan likes terbanyak di X, Instagram, dan Tiktok memiliki karakteristik berbeda.
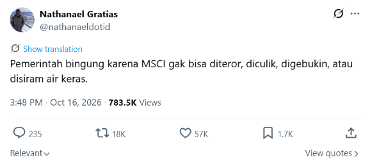
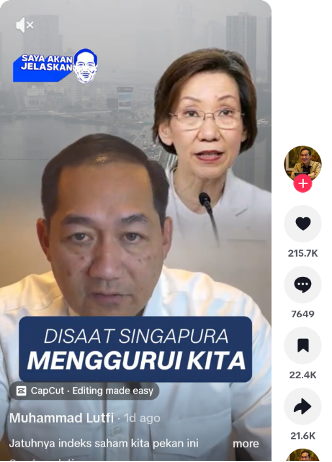
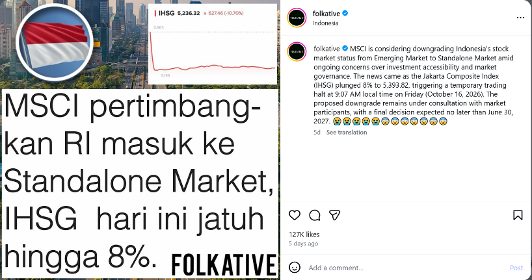
Gambar 6. Unggahan dengan likes terbanyak di X, Instagram, dan Tiktok
Unggahan di X dari @nathanaeldotid berisi ejekan satir terhadap pemerintah yang cenderung merespons situasi negatif dengan represi. Sementara di Instagram, unggahan homeless media @folkative berisi pengumuman dari MSCI yang mempertimbangkan penurunan kelas bursa RI ke Standalone Market.
Sementara unggahan terpopuler di Tiktok, uniknya justru datang dari penjelasan mantan Menteri Perdagangan era SBY dan periode kedua pemerintahan Joko Widodo, Muhammad Lutfi. Dalam video singkatnya, M. Lutfi menyebut kejatuhan indeks dan ancaman Standalone Market merupakan tekanan dari Singapura lewat entitas Temasek dan Government of Singapore Investment Corporation (GIC) yang memiliki pengaruh kuat di MSCI. Menurut Lutfi, tekanan itu datang dari Rachel Goh seorang petinggi GIC yang menginginkan IHSG anjlok agar institusinya bisa membeli saham-saham Indonesia dengan harga murah.
Epilog
Tekanan beruntun IHSG dari MSCI memang cukup beralasan, transparansi kepemilikan saham dan dugaan coordinated trading menjadi pekerjaan rumah yang belum terselesaikan. Meski BEI dan OJK sudah menjalankan sejumlah reformasi, MSCI menganggap belum ada penindakan signifikan untuk memberikan efek jera. Kejatuhan IHSG kembali memberi pelajaran, trust dan transparansi adalah sesuatu yang tidak bisa ditawar dalam investasi.